


法人税はいくらかかる?税金の種類・計算方法・納付時期をわかりやすく解説
法人の税金は、単純に「利益×法人税率」だけでは算出できません。法人税は、会計上の利益ではなく、益金から損金を差し引き、損金不算入などの税務調整を行った「課税所得」を基に計算します。さらに、法人住民税、法人事業税、消費税も別途確認が必要です。まずは会計ソフトで月次試算表を作成し、国税はe-Tax、地方税はeLTAXで申告・納付状況を管理しましょう。赤字でも均等割が発生する場合や、繰越欠損金を活用できる場合があるため、決算前の早期試算が重要です。
法人にかかる税金は利益・規模・所在地によって変わる
法人が支払う税金は大きく「国税」と「地方税」に分かれる
法人が納める税金は、国へ納める国税と、都道府県・市区町村へ納める地方税に分かれます。主な国税は法人税、地方法人税、防衛特別法人税、消費税、特別法人事業税です。地方税には法人住民税、法人事業税、地方消費税があります。赤字でも法人住民税の均等割や、課税事業者の消費税が発生する場合があります。そのほか、源泉所得税、固定資産税、償却資産税、印紙税なども確認が必要です。
税額を左右する5つの要素
税額は、①課税所得、②資本金・出資金、③課税売上高、④本店・事業所の所在地、⑤事業年度によって変わります。同じ利益でも、会社規模や所在地、消費税の課税区分により納税額は異なります。Web上の簡易計算は目安にとどめ、月次試算表を基に確認しましょう。
法人税の基本的な計算方法
法人税は「売上」ではなく「課税所得」にかかる
法人税は売上高ではなく、原則として課税所得を基に計算します。
売上-会計上の費用=会計上の利益会計上の利益±税務調整=課税所得
課税所得×税率-税額控除=法人税額
売上が多くても費用が多ければ所得は小さくなります。一方、借入金の入金や設備購入などにより、預金残高と利益が一致しない場合もあります。
会計上の利益と税務上の所得は同じではない
会計上の費用でも、税務上の損金として認められない「損金不算入」があります。代表例は、限度額を超える交際費・寄附金、要件を満たさない役員給与、法人税・法人住民税、減価償却費の限度超過額です。税務調整で利益に加算されるため、決算書が赤字でも課税所得が生じる場合があります。
法人税率は法人の規模や所得金額で異なる
普通法人の原則税率は23.2%です。一定の中小法人では、年800万円以下の所得部分に原則15%が適用されます。ただし、所得金額や資本関係により17%・19%となる場合があります。利益全体に一律に課税されるわけではなく、地方税を含む実効税率とも異なります。最新制度は国税庁「法人税の税率」で確認しましょう。
法人にかかる主な税金の種類
法人が負担する税金は、利益にかかるものだけではありません。所在地、資本金、売上高、保有資産などによって、申告・納付すべき税金が変わります。
法人税・地方法人税・防衛特別法人税
法人税は、益金から損金を差し引き、税務調整を行って算出した「課税所得」を基に計算し、国へ納めます。地方法人税は法人税額を基に計算し、法人税と同じ期限に税務署へ申告・納付する国税です。
2026年4月1日以後に開始する事業年度からは、法人税が課される法人は、防衛特別法人税の申告が必要です。計算結果が0円でも申告書を提出する必要があるため、決算日ではなく事業年度の開始日をご確認ください。なお、「法人税等」は、法人税、住民税、事業税などをまとめて表す場合があります。
法人住民税
法人住民税は、都道府県と市区町村へ納める地方税です。法人税額を基準とする「法人税割」と、資本金等の額や従業員数に応じた「均等割」で構成されます。均等割は原則として赤字でも発生します。
複数の自治体に事業所がある場合は、従業員数などを基に税額を分割して申告します。税率や均等割額は、事業所が所在する自治体の公式サイトで確認しましょう。
法人事業税・特別法人事業税
法人事業税は、事業を行う法人が都道府県へ納める地方税です。一般的な中小法人では、課税所得を基準とする所得割が中心ですが、資本金、業種、資本関係によって税率や計算方法が異なります。
一定の法人は、所得に加えて付加価値額や資本金等を基準とする「外形標準課税」の対象です。特別法人事業税は国税ですが、法人事業税と併せて都道府県へ申告・納付します。
消費税・地方消費税
消費税は原則として、次の方法で計算します。
課税売上げに係る消費税額-仕入控除税額=納付税額
利益ではなく取引を基準とするため、赤字でも納税が生じる場合があります。基準期間の課税売上高が1,000万円以下なら原則免税ですが、次の場合などは課税事業者となります。
・期首の資本金・出資金が1,000万円以上
・特定新規設立法人に該当する
・特定期間の課税売上高等が1,000万円を超える
・インボイス発行事業者として登録している
インボイス登録中は、課税売上高が1,000万円以下でも消費税の申告が必要です。
会社によって発生するその他の税金
自社に該当する税金も確認しましょう。
・給与・報酬を支払う:源泉所得税
・土地・建物を所有する:固定資産税
・機械・備品等を所有する:償却資産税
・契約書や領収書を作成する:印紙税
・一定規模の事業所を設ける:事業所税
・車両を所有する:自動車税等
自社に該当する税金は、事業内容や保有資産によって異なります。申告・納付の漏れを防ぐため、対象となる税金や手続き、期限を定期的に確認しましょう。
法人税はいくらかかる?利益別の計算イメージ
計算例を確認する前の前提条件
愛知県刈谷市に1事業所を置く、資本金1,000万円以下・従業員50人以下の中小法人を想定します。事業年度は12か月で、税額控除、繰越欠損金、消費税は考慮しません。以下は概算であり、資本関係や事業内容などによって実際の税額は変わります。
課税所得300万円の場合
法人税は「300万円×15%=45万円」です。地方法人税、法人県民税・法人市民税、法人事業税等を含めた税負担は約74.3万円となり、納税後に残る金額は約225.7万円です。
課税所得1,000万円の場合
800万円以下の部分には15%、800万円を超える200万円には23.2%を適用するため、法人税は166.4万円です。税負担の合計は約269.7万円、納税後は約730.3万円となります。
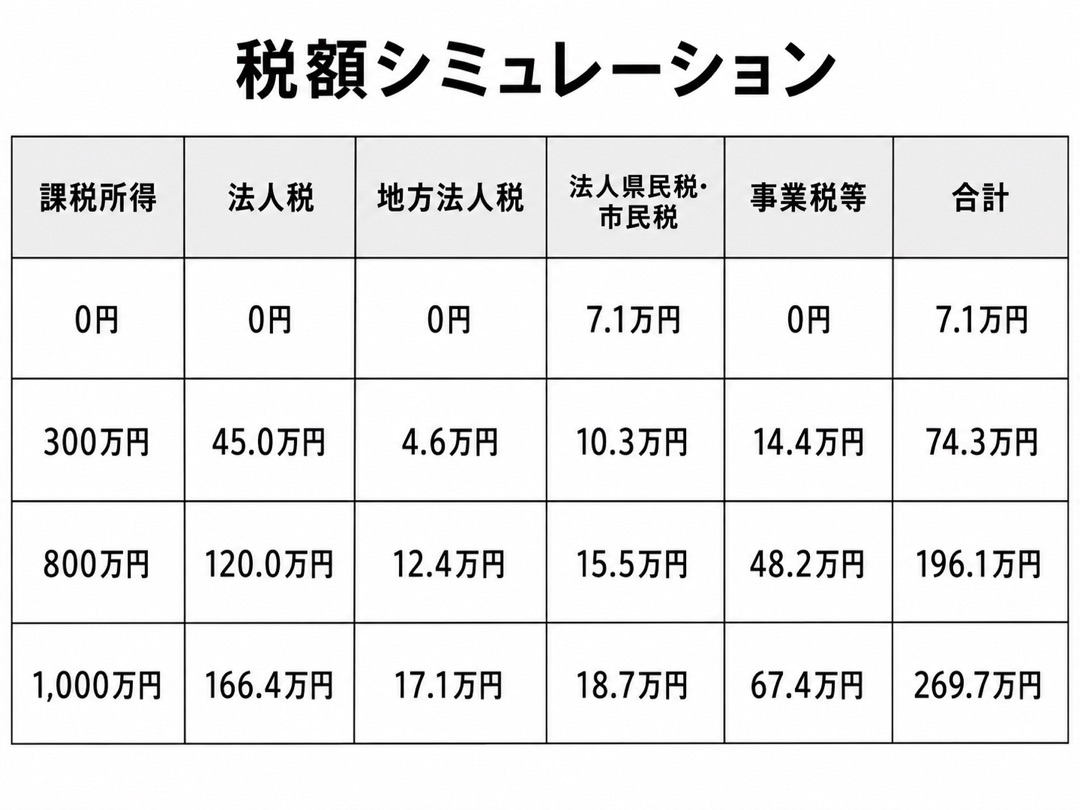
法人住民税には、法人税額の6%で計算する刈谷市の法人税割、1%で計算する愛知県の法人税割、年間合計7万1,000円の均等割を含めています。均等割の内訳は、刈谷市が5万円、愛知県が2万1,000円です。
法人事業税は、所得400万円以下の部分に3.5%、400万円超800万円以下の部分に5.3%、800万円を超える部分に7.0%を適用し、特別法人事業税を加えて計算しています。
なお、2026年4月1日以後に開始する事業年度では、防衛特別法人税の申告が必要です。ただし、今回の試算はいずれも基準法人税額が年500万円以下のため、防衛特別法人税額は0円です。税額が0円でも申告書の提出は必要となります。
法人が赤字でも支払わなければならない税金
法人住民税の均等割は原則として赤字でも発生する
課税所得がなければ、法人税や法人事業税の所得割は原則として発生しません。一方、法人住民税の均等割は、自治体内に事務所等を置く法人に課されるため、赤字でも納付が必要です。赤字決算でも申告手続きは必要となるため、休業中の場合も自治体や税理士へ確認しましょう。
消費税や源泉所得税も利益とは別に判定される
消費税の課税事業者は、取引内容によって赤字でも納税が生じます。また、給与や個人の税理士への報酬から源泉徴収した所得税は、原則として翌月10日までにe-Tax等で納付します。欠損金(税務上の赤字)の繰越控除には、欠損発生年度の青色申告と、その後の継続した確定申告が必要です。
法人税等の申告・納付時期
確定申告は原則として事業年度終了日の翌日から2か月以内
法人税、地方法人税、防衛特別法人税の確定申告・納付期限は、原則として事業年度終了日の翌日から2か月以内です。3月決算法人なら、原則5月末が期限となります。法人住民税や法人事業税も同時期に申告するため、決算書の作成と並行して納税資金を確保しましょう。
中間申告・予定申告が必要になる場合がある
前期実績を基に算定した税額が一定額を超える法人は、原則として事業年度開始から6か月経過後、2か月以内に中間申告・納付を行います。納付額は確定申告時に控除されます。業績が急激に悪化した場合は、予定申告ではなく仮決算による中間申告を選べることがあります。
国税と地方税では申告先が異なる
法人税・地方法人税・防衛特別法人税は税務署へ、法人住民税・法人事業税等は都道府県や市区町村へ申告します。電子申告は国税がe-Tax、地方税がeLTAXです。eLTAXでは法人都道府県民税、法人事業税、特別法人事業税などの申告・納付ができます。1か所への提出だけですべて完了するわけではないため、申告先ごとに期限と納付状況をご確認ください。
会社設立直後に注意したい税務・会計のポイント
消費税が設立後2年間免税になるとは限らない
新設法人でも、資本金が1,000万円以上である場合や、特定期間の課税売上高等が1,000万円を超える場合、親会社等との関係、インボイス登録などにより、消費税の免税対象外となります。売上先や設備投資額を踏まえ、登録前に納税額を試算しましょう。
役員報酬は自由に変更できる経費ではない
役員報酬は、定期同額給与などの要件を満たさなければ損金に算入できません。利益確定後の安易な増額は避け、設立時や事業年度開始時に、所得税・社会保険料・資金繰りを含めて決定します。
法人と経営者個人のお金を明確に分ける
法人口座や法人カード、会計ソフトを利用し、領収書・請求書を保存し、取引目的を記録します。支払手段だけで経費と判断せず、事業との関連性を記録することが、正確な申告や融資、経営判断につながります。
納税資金を不足させないための税務・会計管理
税金を「決算後に発生する支出」と考えない
納税額は決算後に突然生じるのではなく、日々の売上や利益の積み重ねによって増えていきます。売上入金をすべて運転資金や設備投資に使わず、納税用の別口座へ毎月一定額を移しましょう。前期実績だけに頼らず、当期の利益予測に応じて準備額を更新することが大切です。消費税は預り金的な性格を踏まえ、法人税用の資金と分けて管理します。
月次決算で税額とキャッシュフローを予測する
会計ソフトで毎月の売上、経費、利益、預金残高を集計し、経営PDCAを回します。
・Plan:売上・利益・納税額を計画
・Do:事業活動を実行
・Check:計画と実績を比較
・Action:支出・投資・資金調達を見直す
節税目的で不要な支出を増やすと、納税額以上にキャッシュが減る場合があります。「税金をいくら減らすか」ではなく、「納税後に会社へいくら残るか」を重視しましょう。
法人税に関するよくある質問
会社の税金は利益の何%を準備すればよいですか?
一律には決められません。課税所得、資本金、所在地、消費税の課税区分により異なるため、月次試算表を基に法人税等と消費税を分けて見積もりましょう。
赤字なら法人税の申告はしなくてもよいですか?
赤字でも原則として申告が必要です。法人住民税の均等割、消費税、源泉所得税が発生する場合があります。欠損金を将来の所得から控除するには、青色申告書を提出した年度以後も確定申告を継続する必要があります。
税理士にはいつ相談すればよいですか?
決算直前ではなく、設立時や事業年度の早い段階がおすすめです。初決算、利益の急増、インボイス登録、設備投資、役員報酬の変更、複数地域への出店を予定している場合は、早めに相談すると納税予測や資金繰り対策の選択肢が広がります。
まとめ|法人税は早めの試算と納税資金の確保が重要
法人にかかる税金は法人税だけではなく、利益・資本金・売上高・所在地などによって変わります。赤字でも法人住民税の均等割や消費税が発生する場合があり、申告・納付期限は原則として決算日の翌日から2か月以内です。月次会計で法人税等と消費税を分けて試算し、早めに納税資金を確保しましょう。
法人の税金・決算でお悩みではありませんか?
初めての決算、納税額の予測、経費判断、資金繰り、顧問税理士選びまでご相談いただけます。試算表や決算書をご用意いただくと、より具体的なご案内が可能です。
法人税・決算に関するご相談はこちら

